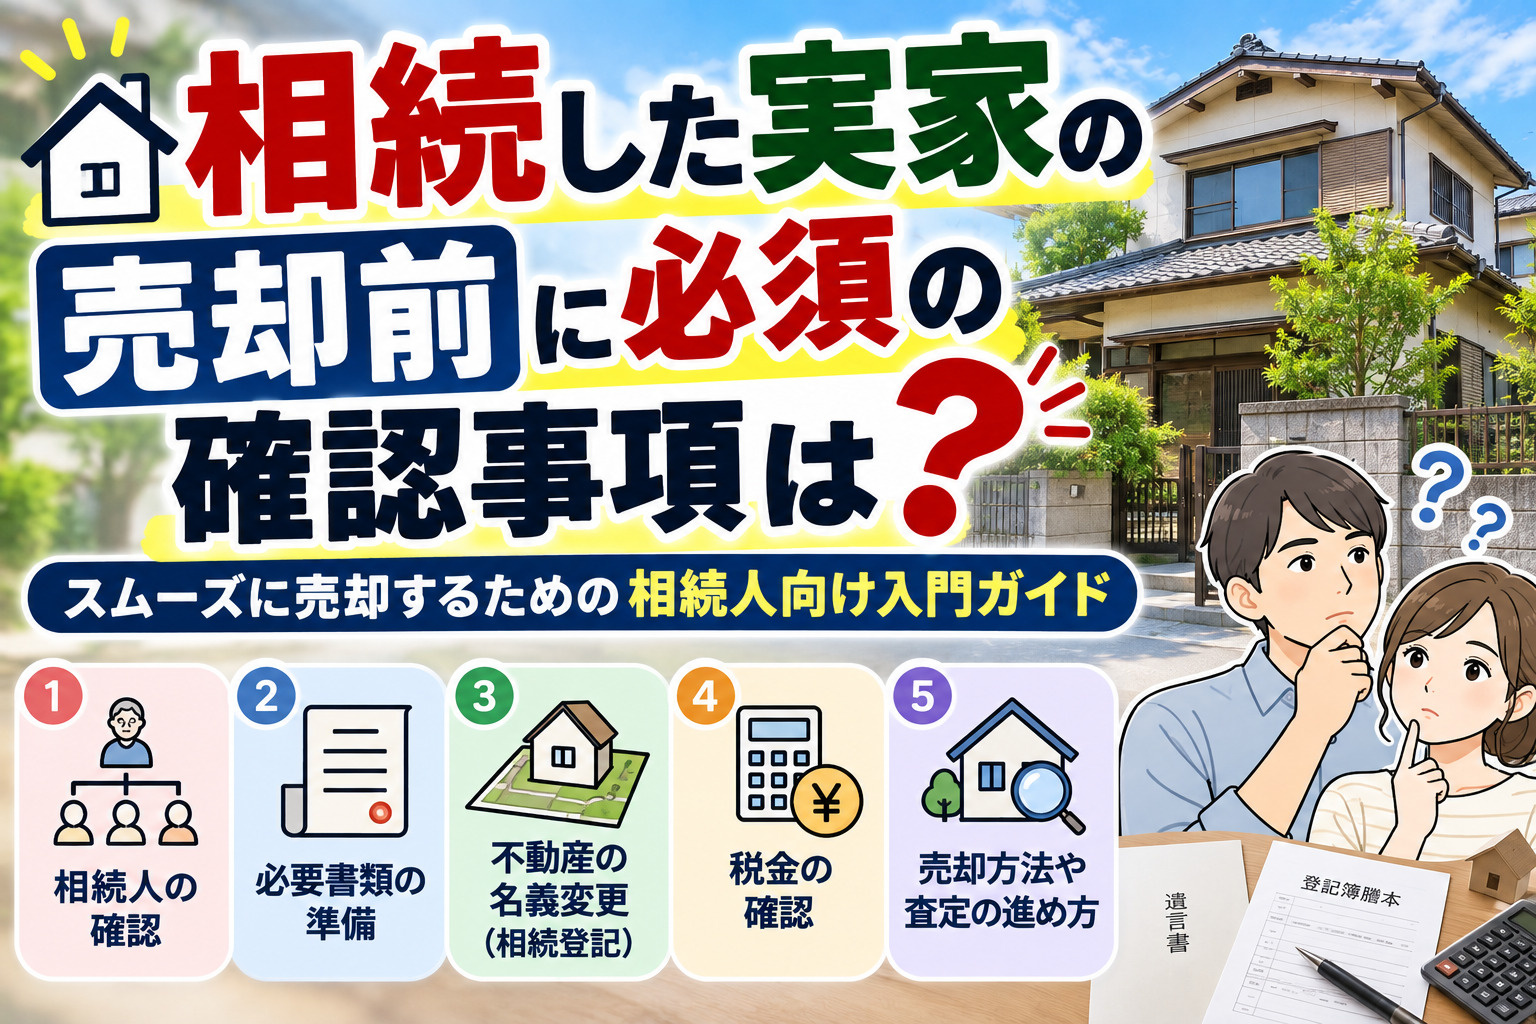
相続した実家の売却前に必須の確認事項は?スムーズに売却するための相続人向け入門ガイド
親の他界をきっかけに実家を相続したものの、売却したいと思っても、最初に何を確認すればよいのか分からず不安を感じていませんか。
特に40代~60代の相続人の方は、自分の生活や仕事を続けながら相続手続きや実家の管理も行うことになり、負担が大きくなりがちです。
そこで本記事では、相続した実家を売却する前に必ず押さえておきたい確認事項を、順序立てて整理していきます。
相続人の範囲や権利関係、必要な手続きや期限、物件の状態や費用面、そして相続人同士の話し合いのポイントまで、ひとつずつ解説します。
全体の流れをつかむことで、何から手をつければよいかが明確になり、無駄なトラブルやタイムロスを防ぎやすくなります。
売却を前向きに進めるための整理整頓のステップとして、ぜひ参考にしてください。
相続した実家を売却できるか最初に確認すること
まずは、誰が相続人になるのか、その範囲と人数を整理することが大切です。
民法上の法定相続人には、被相続人の配偶者や子、直系尊属、兄弟姉妹などが含まれ、順位も決まっています。
この範囲を戸籍謄本などで確認し、全員の氏名と連絡先を書き出すと、後の話し合いが進めやすくなります。
あわせて、疎遠になっている相続人とも連絡が取れるかどうかを早めに確認し、実際に売主として手続きを進められる人を明確にしておくことが重要です。
次に、登記事項証明書を取得して、実家の名義人や住所の情報を確認します。
登記事項証明書は、管轄の登記所窓口のほか、オンライン請求により郵送や最寄りの登記所での受け取りも選ぶことができます。
この証明書には、所有者の氏名や住所、持分、抵当権などの権利関係が記録されているため、被相続人名義のままか、複数人の共有名義かを把握できます。
現在の登記名義と実際の相続人の状況にずれがないかを確認しておくと、売却に向けた相続登記や手続きの必要性が見えてきます。
さらに、遺言書や遺産分割協議書の有無と内容を確認し、「誰が実家を相続するか」を整理しておくことが欠かせません。
有効な遺言書がある場合は、その内容が優先されるため、実家を特定の相続人に相続させるのか、売却して代金を分けるのかなどを読み取ります。
遺言書がないときは、相続人全員で遺産分割協議書を作成し、実家を共有のままにするか、売却して代金をどの割合で分けるかを話し合います。
このように、相続人の範囲、登記名義、遺言や協議書の内容を順に確認することで、実家を売却できるかどうかの前提条件が明らかになります。
| 確認項目 | 主な内容 | 確認の目的 |
|---|---|---|
| 相続人の範囲 | 配偶者や子など法定相続人 | 売主となる人の特定 |
| 登記事項証明書 | 名義人・住所・持分の情報 | 現在の権利関係の把握 |
| 遺言書等の有無 | 相続人や分け方の指定内容 | 売却方法と代金配分の整理 |
売却前に必須の手続きと期限の確認ポイント
相続した実家を売却するには、まず不動産の名義を相続人名義に変更する相続登記を済ませておくことが重要です。
相続登記を行わないままでは、売買契約や所有権移転登記が進められず、買主への引き渡しが遅れるおそれがあります。
また、2024年4月からは相続登記が義務化され、相続により不動産を取得したことを知った日から3年以内の申請が必要とされています。
正当な理由なく申請を怠ると過料の対象となる可能性があるため、売却の有無にかかわらず早めの手続きが大切です。
相続登記では、被相続人名義から相続人名義へと変える内容を明確にして申請書を作成し、戸籍謄本や住民票などの必要書類をそろえる必要があります。
誰がどの割合で不動産を取得するかは、遺言書や遺産分割協議書の内容に基づいて決まります。
遺産分割がまとまらないまま長期間放置すると、相続人が増えるなどして話し合いが難しくなり、結果として売却の機会を逃すことにもつながります。
そのため、相続人同士で早めに協議を行い、合意内容を整理したうえで相続登記に進めることが重要です。
相続後は税金面の期限にも注意が必要で、所得税の準確定申告は、被相続人の死亡を知った日の翌日から4か月以内が期限とされています。
相続税の申告と納付は、原則として相続の開始を知った日の翌日から10か月以内とされており、この中には不動産を含むすべての相続財産が対象となります。
また、固定資産税は毎年1月1日時点の所有者に課税されるため、名義変更の時期や売却時期によって、誰がどの年度分を負担するかを相続人同士で整理しておくことが望ましいです。
これらの期限を踏まえて、売却のスケジュールを立てると、資金計画も立てやすくなります。
売却後には、譲渡所得が生じた場合の確定申告が必要となり、申告期限は売却した年の翌年2月16日から3月15日までとされています。
相続した空き家を売却した場合の3,000万円特別控除の適用を受けるには、一定の要件を満たしたうえで確定申告を行う必要があり、適用期限や対象期間もあらかじめ確認しておくことが大切です。
さらに、相続財産を売却した場合の取得費加算の特例など、期限付きの制度もあるため、利用を検討する場合は早めに情報収集を行う必要があります。
このように、手続きや税金にはそれぞれ期限があるため、売却方針が固まった段階で全体の流れを整理しておくと安心です。
| 手続き・税金 | 主な内容 | おおまかな期限 |
|---|---|---|
| 相続登記 | 不動産名義を相続人に変更 | 取得を知った日から3年以内 |
| 準確定申告 | 被相続人の所得税申告 | 死亡を知った日の翌日から4か月以内 |
| 相続税申告 | 相続財産全体に対する税金 | 相続開始を知った日の翌日から10か月以内 |
| 譲渡所得の申告 | 売却益に対する所得税申告 | 売却した年の翌年2月16日~3月15日 |
相続した実家の状態と費用面で確認すべきこと
相続した実家を売却する前には、まず建物や設備の状態を落ち着いて確認することが大切です。
具体的には、屋根や外壁の傷み、雨漏りの有無、台所や浴室など水回りの劣化状況を一つずつ見ていきます。
あわせて、床のきしみや傾き、窓や建具の開け閉めに支障がないかなども見落とさないようにします。
このような確認をしておくことで、売却前に必要な修繕の検討や、購入希望者から状態について質問されたときにも、落ち着いて説明しやすくなります。
次に、建物の見えにくい部分の不具合にも注意を向けることが重要です。
床下の湿気やシロアリ被害の有無、配管の老朽化などは、表面からは分かりにくいものの、後々のトラブルにつながりやすい箇所です。
雨漏りやシロアリ被害の痕跡が疑われる場合には、写真を残したり、専門家への点検を検討したりすると、状態の把握に役立ちます。
こうした事前確認をしておくと、売却価格の考え方や、現状のまま引き渡すかどうかといった判断もしやすくなります。
建物だけでなく、敷地の状況と費用面も早めに整理しておく必要があります。
境界標がはっきりしているか、隣地との境界が不明確でないか、庭木やブロック塀などが越境していないかを確かめることで、後の紛争を避けやすくなります。
さらに、長年使っていない家具や家電、生活用品がそのまま残っている場合には、処分にどの程度の手間と費用がかかるかも確認しておくことが大切です。
建物の老朽化とあわせて、解体を検討する可能性がある場合には、その費用負担も含めて全体の見通しを持つようにすると安心です。
| 確認項目 | 主な内容 | 早期確認の理由 |
|---|---|---|
| 建物の不具合 | 雨漏り・ひび割れ状況 | 修繕要否と価格への影響整理 |
| シロアリ・設備 | 床下被害と水回り老朽化 | 後日のトラブル予防 |
| 敷地と残置物 | 境界確認と家財処分量 | 追加費用と作業期間の把握 |
相続人同士で事前に合意しておきたい売却条件
相続した実家を売却する前に、まず相続人全員で「何のために売るのか」という目的を整理しておくことが大切です。
たとえば、相続税や維持費の負担を減らしたいのか、将来の管理の手間をなくしたいのかによって、優先したい条件は変わります。
さらに、「できればいくら以上で売りたいのか」「いつ頃までに売却を完了したいのか」といった希望価格と希望時期を共有すると、話し合いが具体的になります。
こうした前提をそろえておくことで、後から「そんなつもりではなかった」という行き違いを減らしやすくなります。
次に、複数の相続人がいる場合は、売却代金の分け方について早めに方向性を決めておくことが重要です。
法定相続分どおりに分けるのか、過去の援助や介護の状況などを踏まえて調整するのかなど、考え方をそろえる必要があります。
あわせて、不動産会社や専門家との連絡役を誰が担当するか、売却条件の最終決定をどのような手順で行うかも話し合っておくと、手続きが滞りにくくなります。
このように役割分担と意思決定の進め方を事前に決めておくことで、相続人同士の負担感や不公平感を和らげることにつながります。
さらに、相続人同士で合意した内容は、口頭だけではなく、必ず書面やメモの形で残しておくことが望ましいです。
いつ、誰が参加して、どのような条件で合意したのかを簡潔に記録し、相続人全員が内容を確認しておくと、後日認識の違いが生じにくくなります。
また、時間がたつと、その場の発言や約束の細かい部分を忘れてしまうこともあるため、記録があることで冷静に振り返ることができます。
このように記録を共有しておくことが、将来のトラブルや感情的な対立を防ぐうえで大きな助けになります。
| 確認項目 | 主な内容 | 合意のポイント |
|---|---|---|
| 売却の目的 | 税負担軽減や管理負担解消 | 優先順位を明確化 |
| 売却条件 | 希望価格と売却時期 | 現実的な範囲の共有 |
| 相続人間の取決め | 代金の分け方と連絡役 | 記録を残し全員確認 |
まとめ
相続した実家の売却では「誰が売主になるか」「名義や権利関係はどうなっているか」「税金や期限」「建物の状態と費用」「相続人全員の合意」が重要な確認事項です。
どれか一つでも曖昧なまま進めると、売却が止まったり、相続人同士のトラブルや思わぬ税負担につながるおそれがあります。
当社では、相続人の整理から登記や税金の確認、売却条件のすり合わせまで、初期のご相談から丁寧にサポートします。
「何から手を付ければよいか分からない」という段階でも構いませんので、まずはお気軽にお問い合わせください。
住まいの次の一歩を、レスト不動産と。
豊橋市・豊川市の物件探しから、不動産売却・相続・住み替えまで。
まだ具体的に決まっていない段階でも、お気軽にご相談ください。
新築・中古戸建・土地・マンションなど、希望に合う住まい探しをサポートします。
購入情報を見る戸建て・土地・マンションの売却から、相続・空き家・住み替えまでご相談いただけます。
不動産売却について相談する無料会員登録をすると、非公開物件や新着物件の情報をいち早く確認できます。登録は約60秒で完了します。